Reverse charge omesso: la sanzione non è quella per omessa fattura
La sanzione per reverse charge omesso non è quella per omessa fattura. Dal dlgs 173/2024 cambia tutto: importi, logica e come regolarizzare in ritardo.
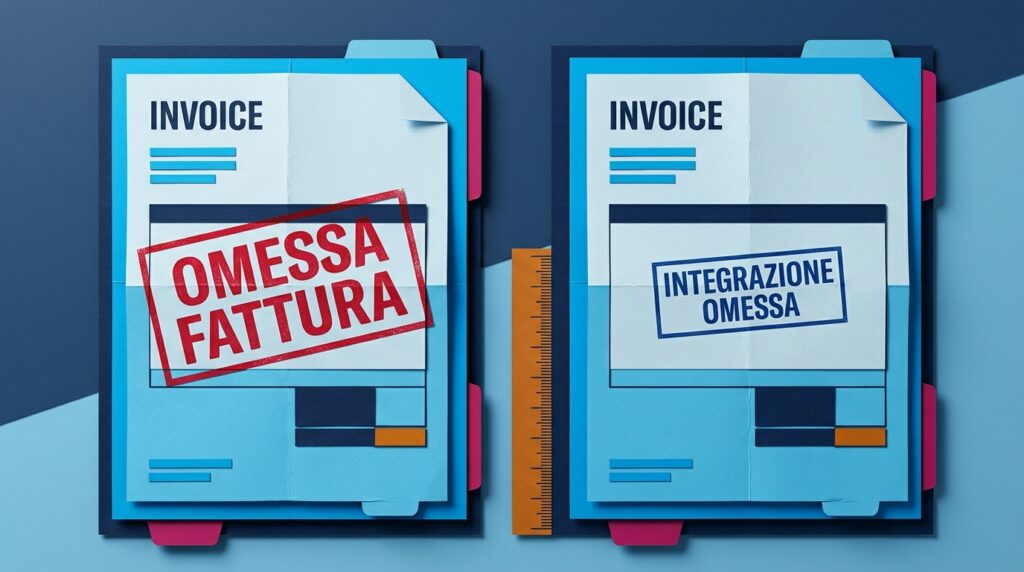
L’ufficio amministrativo di una piccola impresa edile riceve una fattura dal subappaltatore straniero. Nessuna IVA esposta, come da accordi. La responsabile la registra, paga, e archivia. Mesi dopo, in sede di verifica, emerge che l’integrazione obbligatoria del reverse charge non è mai stata fatta. La domanda che segue è quella che si pongono in molti: a quanto ammonta la sanzione? La risposta, dal 2024 in poi, è diversa da quello che ci si aspetterebbe.
Cosa è successo con il decreto legislativo 173/2024
Il decreto legislativo 173 del 2024 ha riscritto una parte del sistema sanzionatorio IVA, e uno dei punti toccati riguarda direttamente il reverse charge omesso sanzione PMI: l’omessa o tardiva integrazione della fattura in regime di inversione contabile.
Prima della riforma, chi non integrava la fattura ricevuta rischiava di vedersi applicare la sanzione prevista per l’omessa fatturazione, che può arrivare al 70% dell’imposta. Una misura pensata per chi evade, non per chi dimentica un adempimento formale che, nella sostanza, non sposta un euro di gettito.
Con l’art. 31 del dlgs 173/2024, il legislatore ha introdotto una sanzione autonoma per questo specifico errore. L’omessa o tardiva integrazione del reverse charge viene ora trattata per quello che è: una violazione formale, non una frode.
Quanto si paga adesso
La nuova sanzione per l’omessa integrazione del reverse charge è fissa: da 500 a 2.000 euro. Non è più proporzionale all’imposta teoricamente dovuta, e questo cambia radicalmente il peso dell’errore per le piccole imprese.
Per capire la differenza, basta un esempio numerico.
| Scenario | Imponibile fattura | Aliquota IVA | Vecchio regime (70% IVA) | Nuovo regime (sanzione fissa) |
|---|---|---|---|---|
| Acquisto da subappaltatore | 50.000 € | 10% | 3.500 € | 500–2.000 € |
| Servizio intracomunitario | 20.000 € | 22% | 3.080 € | 500–2.000 € |
| Cessione di fabbricato | 200.000 € | 10% | 14.000 € | 500–2.000 € |
La logica è coerente con il principio di proporzionalità: se l’imposta è neutralizzata (perché chi integra la fattura la registra sia a debito che a credito), la sanzione non può essere calcolata come se ci fosse un’evasione reale.
Quando si applica la nuova sanzione e quando no
La distinzione che conta è quella tra violazione formale e violazione sostanziale.
Il reverse charge funziona così: il cessionario o committente riceve una fattura senza IVA, la integra aggiungendo l’imposta, la registra sia nel registro acquisti che nel registro vendite. Il risultato è neutro: IVA a debito e IVA a credito si compensano. Se l’integrazione non viene fatta, l’imposta non viene né versata né detratta. Non c’è danno per l’erario — almeno finché il soggetto ha diritto alla detrazione piena.
In questo caso si applica la sanzione fissa prevista dall’art. 31 del dlgs 173/2024.
La situazione cambia se:
- il soggetto non ha diritto alla detrazione (pro-rata molto basso o attività esente),
- l’omissione è strumentale a una frode più ampia,
- la fattura non era mai stata ricevuta o era inesistente.
In questi casi si torna nell’ambito delle sanzioni più pesanti, perché c’è un effettivo danno all’erario o un comportamento fraudolento.
Come regolarizzare un’integrazione reverse charge tardiva
Chi si accorge dell’errore prima che arrivi un controllo può regolarizzare. La integrazione reverse charge tardiva si gestisce attraverso il ravvedimento operoso, che riduce la sanzione base in proporzione al tempo trascorso dall’omissione.
I passi pratici sono questi:
- Integrare la fattura con l’indicazione dell’IVA dovuta, applicando l’aliquota corretta.
- Registrarla nel registro acquisti e nel registro vendite con la data in cui si effettua la regolarizzazione.
- Calcolare la sanzione ridotta applicando i coefficienti del ravvedimento (1/9 del minimo se si regolarizza entro 90 giorni, 1/8 entro un anno, e così via).
- Versare la sanzione ridotta tramite modello F24, con il codice tributo corretto.
Se l’integrazione tardiva non comporta imposta da versare (perché il meccanismo è neutro), il ravvedimento riguarda solo la sanzione formale, non un’imposta omessa. Questo semplifica il calcolo.
Vale la pena tenere traccia di queste operazioni in modo ordinato. Chi gestisce molte fatture in reverse charge — imprese edili, società che acquistano servizi da fornitori UE, aziende con subappalti — può trovarsi a dover ricostruire mesi di registrazioni. Avere un registro delle fatture ricevute in regime di inversione contabile, separato e aggiornato, riduce il rischio di perdere qualcosa. In BMup le fatture passive si possono etichettare per regime IVA, il che aiuta a tenere separato il flusso ordinario da quello in reverse charge senza dover filtrare tutto a mano a fine anno.
Cosa conviene fare adesso, cosa si può ignorare
Cosa conviene fare:
- Verificare che tutte le fatture ricevute in reverse charge degli ultimi anni siano state effettivamente integrate e registrate su entrambi i registri. Un’anomalia frequente è la registrazione nel solo registro acquisti.
- Se si trovano omissioni, regolarizzare prima di qualsiasi comunicazione da parte dell’Agenzia delle Entrate: il ravvedimento non è più ammesso dopo l’inizio di un controllo.
- Aggiornare la procedura interna per le fatture estere e per quelle in regime di inversione contabile, così da non ripetere l’errore.
Cosa si può ignorare (o almeno non trattare come urgente):
- Le speculazioni su come potrebbe cambiare ancora la norma. Il dlgs 173/2024 è vigente, e la sanzione fissa è quella applicabile oggi.
- L’idea che la riforma elimini ogni rischio. La sanzione è più bassa, ma l’obbligo di integrazione resta, e un’omissione sistematica su importi elevati resta comunque un segnale che attira attenzione in sede di verifica.
La riforma del 2024 ha corretto un’asimmetria che esisteva da anni: trattare come evasore chi aveva semplicemente omesso un adempimento formale, senza alcun vantaggio fiscale reale. Per una PMI che lavora con subappaltatori, fornitori europei o in settori soggetti all’inversione contabile, conoscere la differenza tra la vecchia e la nuova sanzione non è un dettaglio: può fare la differenza tra un ravvedimento gestibile e un conto che non si aspettava. Per qualsiasi valutazione sul caso specifico, il confronto con il proprio commercialista resta il passaggio necessario.